A Lei nº 15.371/2026 dispõe sobre licença-paternidade para servidores/empregados municipais (comunicação 30 dias antes; vedada dispensa arbitrária + indenização dobrada se frustrado) e salário-paternidade pago pela Previdência Social (remuneração integral; reembolso empregadores/ME-EPP). Aplicável a nascimento, adoção/guarda; manutenção simultânea com salário-maternidade; suspensão por violência doméstica/abandono (ECA/Maria da Penha).
O que a Lei nº 15.371/2026 regulamenta:
Licença-Paternidade: Direito ao afastamento remunerado (duração regulada); comunicação antecipada com atestado/certidão; prorrogável por internação.
Salário-Paternidade: Benefício previdenciário direto (remuneração proporcional); reembolso empresas; condicionado a afastamento e comprovação.
Proteções: Vedada atividade remunerada durante; indenização rescisão frustradora; extensão para adoção/guarda e falecimento mãe.
A Lei Complementar nº 227/2026 foi publicada e conclui uma etapa central da Reforma Tributária do Consumo, ao instituir o Comitê Gestor do IBS (CGIBS) e definir regras operacionais para o funcionamento do novo Imposto sobre Bens e Serviços (IBS), que substituirá ICMS e ISS.
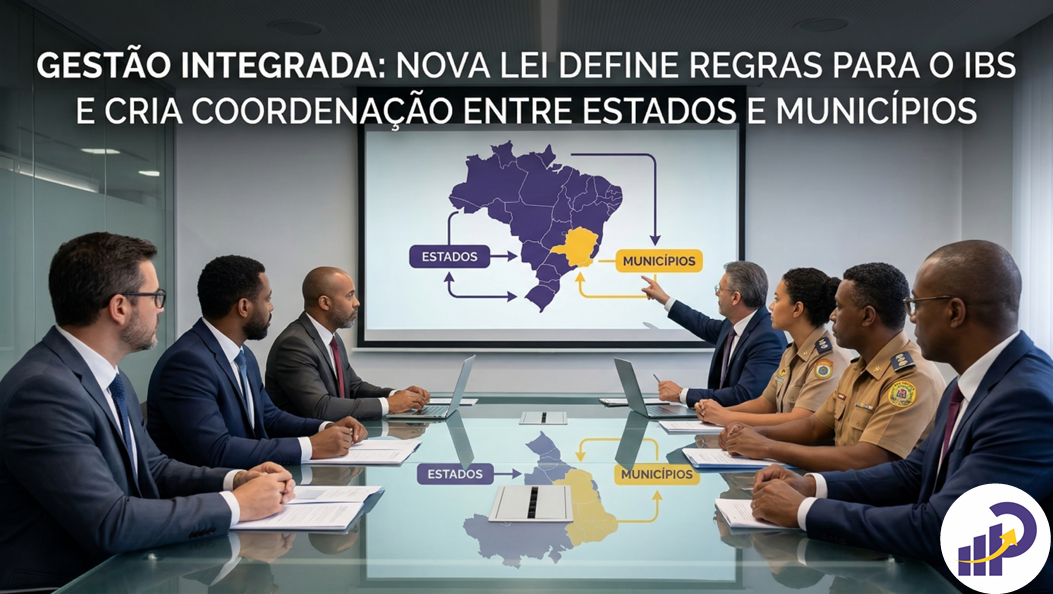
Na prática, a lei cria as bases para uma gestão integrada e padronizada do IBS entre Estados, Distrito Federal e Municípios, trazendo mais segurança jurídica, coordenação federativa e regras claras para fiscalização, cobrança e repasses.
O que a LC nº 227/2026 regulamenta:
Criação do CGIBS como entidade pública de caráter técnico e operacional, com autonomia para administrar o IBS.
Competências do Comitê, incluindo:
Regulamento único e uniformização da interpretação da legislação do IBS;
Arrecadação, compensações, retenções e distribuição da arrecadação aos entes;
Decisão do contencioso administrativo do IBS.
Coordenação federativa para fiscalização e cobrança, com possibilidade de atuações integradas e fiscalizações conjuntas, sob coordenação do CGIBS, vedada a fragmentação por setor econômico ou porte do contribuinte.
Regras sobre delegação de competências, inscrição em dívida ativa e rateio de multas e juros decorrentes da atuação fiscal.
Critérios de distribuição do IBS, considerando elementos como destino das operações, alíquotas de referência, regimes específicos, compensações e mecanismos de devolução do imposto a pessoas físicas de baixa renda, com repasses periódicos e controle centralizado.
Diretrizes gerais sobre ITCMD, com atenção a situações envolvendo doadores ou herdeiros no exterior.
Sanção com vetos pontuais, incluindo pontos citados nas publicações sobre programas de fidelidade no transporte aéreo, regras de devolução no gás canalizado e ajustes relacionados a SAFs, entre outros.
A implementação do novo modelo é gradual, com início de operacionalização e adaptação a partir de 2026 e funcionamento pleno previsto para 2033, exigindo planejamento, atualização de processos e adequação tecnológica por parte dos entes públicos e contribuintes.
O MDS oficializou o calendário de acompanhamento das condicionalidades do Programa Bolsa Família para 2026. O registro de ações em saúde (vacinação e acompanhamento nutricional) ocorre entre janeiro e junho da primeira vigência; o acompanhamento educacional seguirá cronograma bimestral. A não observância dos prazos e falhas no envio de informações pode afetar o Índice de Gestão Descentralizada (IGD) e, consequentemente, recursos para serviços sociais locais.
O que o calendário estabelece:
Periodização do registro das condicionalidades de saúde (vacinação/nutrição) e educação.
Prazos e formatos para envio de dados pelos Municípios.
Impacto direto no IGD e em repasses vinculados ao Cadastro Único e CRAS.
Fonte: Ministério do Desenvolvimento Social (MDS) / CNM